

联系电话
13631572573


当下碳陶刹车组件已广泛用于高铁、飞机和跑车等交通工具的制动系统,并有望在乘用车中快速放量。工艺上,碳陶复材只需在碳碳工艺最后一步进行硅化即可。性能方面,相比碳碳复材,碳陶的摩擦性能、抗磨损性能、耐高温性和强度明显提升,可大幅减重并提升车辆制动性能。随碳陶刹车片工艺成熟度提升和生产良率提高,碳陶复材有望实现量产。预计量产后碳陶刹车盘成本将略高于碳基复材(以30%成本增幅测算,对应成本约450元)。企业可通过让出部分利润将碳陶刹车片价格下调至与碳基复材相近,提升市场渗透率。假设近五年碳陶刹车逐渐普及,未来中高要求车型及重卡中碳陶刹车盘渗透率20%,以单车价值量降至1万元测算,预计2025年国内碳陶刹车盘市场规模约100亿元。
从高速制动场景看,制动器通过摩擦将动能转换为热量。刹车材料按机构可分为汽车、火车和航空刹车材料,按材料类型可分为树脂基、粉末冶金、碳/碳复合以及陶瓷基刹车材料。要满足制动需求,刹车材料需具备足够而稳定的摩擦系数、抗氧化磨损性能、环境适应性强,还要兼顾舒适度和性价比。最早的刹车材料为棉线增强树脂基材料,后续发展了石棉材料、熔铸金属材料、粉末冶金材料、碳碳复合材料以及纤维增强陶瓷基复合材料。石棉材料因致癌性,熔铸金属材料因摩擦系数不稳定、磨损大和易粘结等缺点,难以满足飞机、高铁及高性能汽车等高速制动场景。目前粉末冶金材料、碳碳复合材料以及纤维增强陶瓷基复合材料已成为高速制动场景的主流,其中碳陶复合材料基于其在干湿态摩擦因数、磨损损失、火花、质量等方面的综合表现,被视为刹车材料的升级方向。
从汽车电动化、智能化趋势看,双碳背景下政府持续支持新能源汽车产业,2011至2021年新能源汽车销量CAGR达83.44%,2021年销量352.05万辆,占汽车销量比例由0.04%提高到13.4%。汽车电动化带来轻量化需求:电动车因携带电池普遍比同级燃油车重,自重增大既影响行车安全(需更强刹车),又影响续航。碳陶刹车制动距离短、使用寿命长、重量轻的优势在电动化趋势下愈发凸显。汽车电动化和智能化还带动线控制动系统装配率提升:线控制动通过电信号在动能回收与机械制动间选择,可回收能量增加续航;电驱动为自动驾驶奠定基础,据Strategy Analytics预测,2020至2035年全球L2及以上智能车渗透率将由7%提升至79%。碳陶刹车制动距离短的优势与线控制动配合,可为智能驾驶提供更高级别的制动安全保护。碳陶刹车还具有制动噪音小等优势,安装碳陶刹车相当于在悬挂系统以下减重,使方向盘操控更灵巧、车身振动减小。
从降本路径看,目前碳陶复材因生产工艺不成熟和周期长而成本较高,预计有五个降本方向:一是降低原材料价格,通过优化碳纤维牌号和含量实现;二是优化制备工艺,热工艺包含CVI增碳和反应熔渗陶瓷化,可通过开发多料柱限域CVI工艺和快速熔融工艺将周期降至一个月以内;三是生产智能化,通过在线检测和智能生产提高加工效率;四是开发近尺寸预制体成型工艺,直接制备环形坯体和通风散热结构以提高原材料利用率;五是争取优惠能源价格。从市场空间看,乘用车方面预计2023至2025年间碳陶刹车在C级车渗透率分别提升2、4、6个百分点,假设主流市场价格12万元/套、均价每年下降30%,预计2025年C级车新车装配市场规模约37.04亿元;商用车方面,预计2025年新能源商用车新车装配市场规模约21.61亿元;汽车改装方面,假设2025年改装率达5%、更换碳陶刹车比例1%、单车价值量3万元,预计市场需求达57.2亿元。
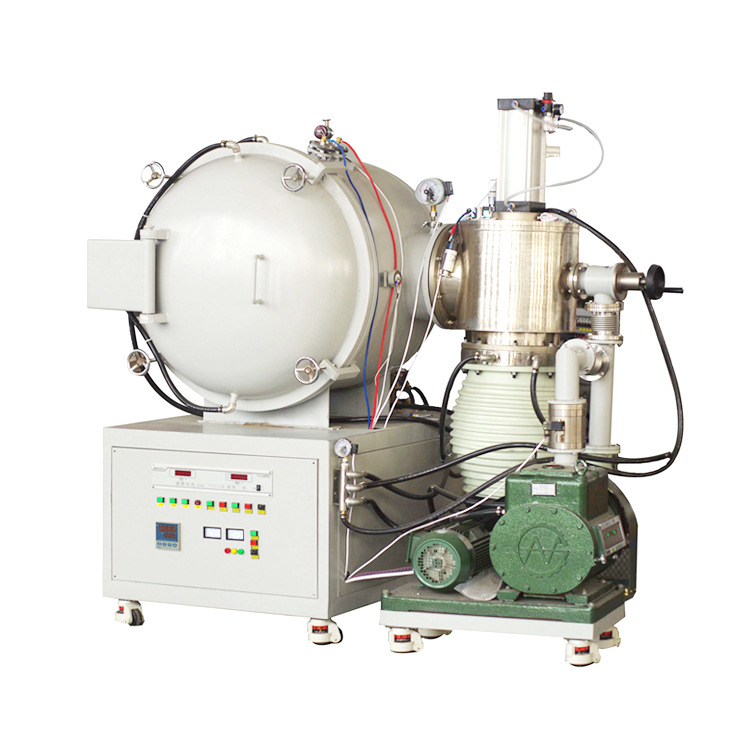
针对此类高温烧结场景,真空烧结炉配合气氛与温场管控,有助于稳定提升制品致密度与批次一致性。
此类工艺可依托真空管式炉完成,在气氛控制与温场均匀性方面优势较为明显。
选型时建议重点关注设备温场均匀性,它直接影响制品的一致性与成品率。
真空度稳定性直接影响界面结合质量与缺陷率,是设备选型的核心指标之一。
提升制品致密度需要工艺参数与设备能力协同,二者缺一不可。
保障批次一致性需要稳定的工艺曲线与设备温场,两者共同决定量产良率。
工艺参数的合理设定直接影响热处理效果,需结合材料特性反复验证。
升温速率的合理设置有助于控制温度梯度,降低内应力开裂风险。